
IEA Bericht: Global Methane Tracker 2026
Herausgeber: IEA, 2026
Englisch, 79 Seiten
Inhaltsbeschreibung
Die aktuelle Ausgabe des „Global Methane Tracker 2026" der Internationalen Energieagentur (IEA) bietet einen umfassenden Überblick über die Methanemissionen des Energiesektors weltweit. Untersucht werden insbesondere Emissionen aus Öl, Erdgas und Kohle sowie aus Bioenergie. Grundlage sind unter anderem aktuelle Messdaten, Satellitenbeobachtungen und nationale Emissionsdaten. Im Fokus sind die Entwicklung der Emissionen, regionale Unterschiede, bereits verfügbare technische Möglichkeiten zur Verringerung der Methanemissionen und deren Kosten sowie politische Instrumente und verbesserte Verfahren zur Erfassung großer Emissionsquellen.
Methanemissionen aus fossilen Energieträgern bleiben auf hohem Niveau
Die Methanemissionen aus fossilen Energieträgern blieben im Jahr 2025 auf einem sehr hohen Niveau, ohne Anzeichen für einen globalen Rückgang. Öl-, Erdgas- und Kohleförderung erreichten neue Höchststände. Die damit verbundenen Methanemissionen beliefen sich nach Schätzung der IEA auf insgesamt 124 Mio. Tonnen. Davon entfielen 45 Mio. Tonnen auf Öl-, 43 Mio. Tonnen auf Kohle- und 36 Mio. Tonnen auf Erdgasförderung. Weitere rund 20 Mio. Tonnen entstanden durch die Produktion und Nutzung von Bioenergie, insbesondere durch die unvollständige Verbrennung traditioneller Biomasse zum Kochen und Heizen in Entwicklungs- und Schwellenländern.
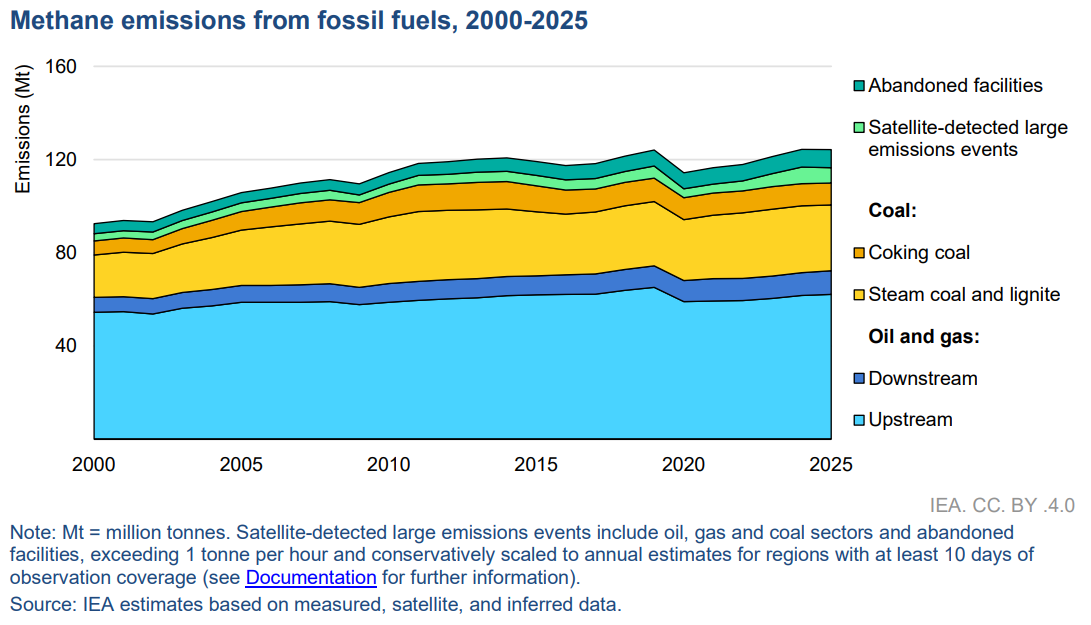
In einzelnen Ländern zeigen Satelliten- und Inventardaten jedoch Fortschritte. So ging 2025 in Algerien und Argentinien die Zahl größerer Methanfreisetzungen aus Öl- und Gasanlagen zurück. Für China deuten Untersuchungen darauf hin, dass strengere Vorschriften und strukturelle Veränderungen in der Kohleproduktion das Wachstum der Methanemissionen aus Kohleminen in den vergangenen Jahren gebremst haben. Seit 2019 sind die Methanemissionen je produzierter Menge Öl und Gas weltweit im Durchschnitt um rund 10 % gesunken. Dadurch wurde ein Teil der zusätzlichen Emissionen infolge der gestiegenen Produktion ausgeglichen.
Ein großer Teil der Emissionen konzentriert sich auf wenige Länder
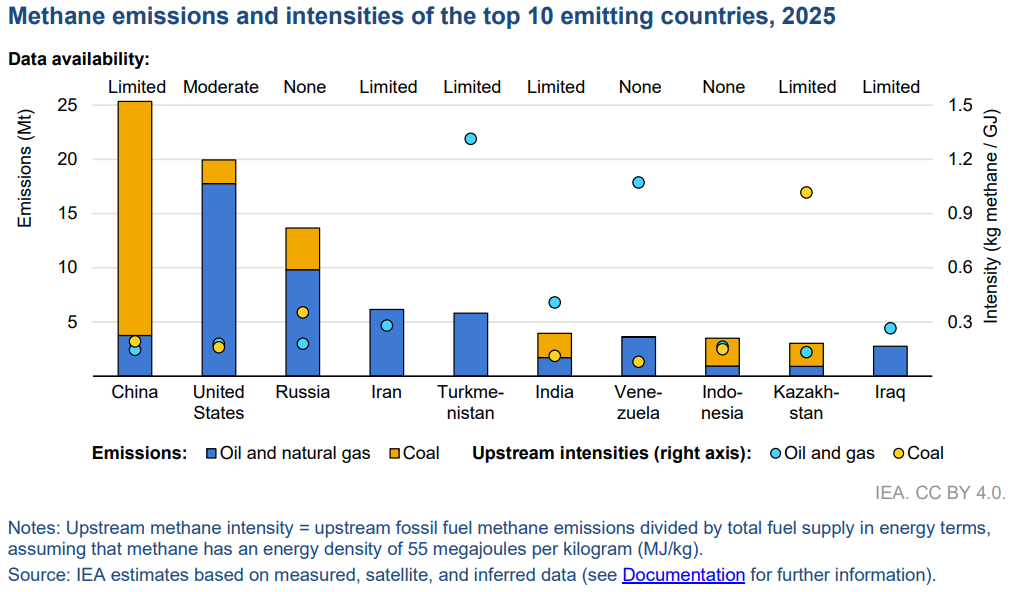
Rund 70 % der Methanemissionen aus fossilen Energieträgern entfallen auf die zehn größten Emittenten. Diese verursachten 2025 zusammen mehr als 85 Mio. Tonnen. China ist vor allem aufgrund seiner Kohleförderung der größte Emittent, gefolgt von den Vereinigten Staaten und Russland. Zwischen den Ländern bestehen jedoch erhebliche Unterschiede darin, wie viel Methan bei der Förderung freigesetzt wird. Die Methanintensität ist in den Ländern mit den niedrigsten Werten mehr als hundertmal geringer als in jenen mit den höchsten.
Norwegen weist bei der vorgelagerten Öl- und Gasproduktion die niedrigste Methanintensität auf. Auch Saudi-Arabien und die Vereinigten Arabischen Emirate liegen vergleichsweise niedrig, während Turkmenistan und Venezuela die höchsten Werte verzeichnen. Bei Kohle liegt die Methanintensität im Durchschnitt höher als bei Öl und Gas und unterscheidet sich ebenfalls stark zwischen einzelnen Ländern und Regionen.
70 % der Methanemissionen aus fossilen Energieträgern könnten vermieden werden
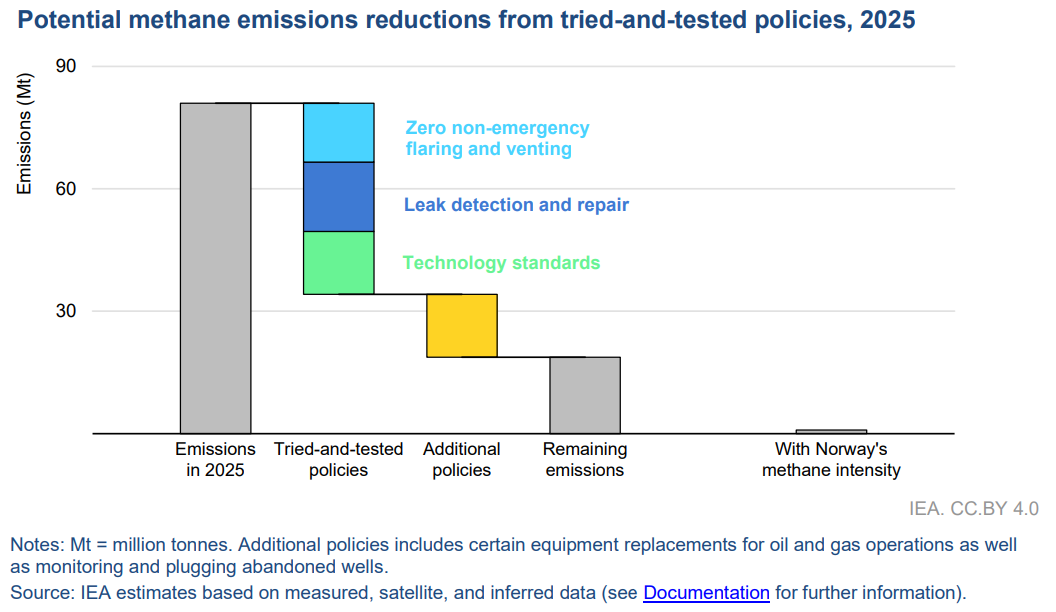
Nach Berechnungen der IEA könnten mit heute verfügbaren Technologien knapp 85 Mio. Tonnen bzw. rund 70 % der Methanemissionen aus fossilen Energieträgern vermieden werden. Das entspricht etwa drei Vierteln der Emissionen aus Öl und Erdgas sowie rund der Hälfte der Emissionen aus Kohle. Mehr als 35 Mio. Tonnen Methan davon könnten vermieden werden, ohne dass insgesamt zusätzliche Kosten entstehen. Grundlage für diese Berechnung sind die durchschnittlichen Energiepreise des Jahres 2025. Bei einem Teil der Maßnahmen kann das ansonsten entweichende Gas aufgefangen und genutzt oder verkauft werden. Die daraus erzielten Einnahmen können die Kosten der Maßnahmen ausgleichen.
Bei Öl und Erdgas entstehen rund 80 % der Methanemissionen in vorgelagerten Bereichen wie Förderung, Sammlung und Verarbeitung. Dort könnten mehr als 50 Mio. Tonnen mit bestehenden Technologien vermieden werden. Zu den Maßnahmen zählen die systematische Erkennung und Reparatur von Lecks (Leak Detection and Repair, LDAR), der Austausch methanemittierender Pumpen und anderer Anlagen durch elektrische Systeme, die Rückgewinnung entweichender Gase sowie die Nutzung von Begleitgas. Allein auf die vorgelagerte Öl- und Gasproduktion entfällt ein Einsparpotenzial von knapp 30 Mio. Tonnen Methan.
Methanreduktion kann zusätzliches Erdgas verfügbar machen
Maßnahmen zur Verringerung von Methanemissionen können auch zusätzliches Erdgas für die Energieversorgung verfügbar machen. Dies würde die Sicherheit des Gasmarktes verbessern, was angesichts der aktuellen Energiekrise aufgrund des Konflikts im Nahen Osten hohe Priorität hat. Durch eine weltweite Verringerung der Methanemissionen aus der Öl- und Gasindustrie könnten jährlich nahezu 100 Mrd. m³ Erdgas zusätzlich nutzbar gemacht werden. Weitere rund 100 Mrd. m³ Erdgas könnten verfügbar gemacht werden, wenn auf das Abfackeln verzichtet wird, soweit dieses nicht aus Sicherheitsgründen notwendig ist.
Die vollständige Erschließung dieses Potenzials würde zusätzliche Infrastruktur und Zeit erfordern. Kurzfristig könnten laut IEA knapp 15 Mrd. m³ zusätzliches Erdgas verfügbar gemacht werden, wenn Export- und Importländer geeignete Maßnahmen zur Verringerung von Methanemissionen in der Öl- und Gaswirtschaft umsetzen.
Politische Verpflichtungen nehmen zu, die Umsetzung bleibt entscheidend
Immer mehr Länder haben sich zu einer Verringerung der Methanemissionen verpflichtet. Dem 2021 gestarteten Global Methane Pledge, der eine gemeinsame Verringerung der globalen Methanemissionen um 30 % bis 2030 vorsieht, gehören mittlerweile 159 Staaten sowie die Europäische Union an. Diese stehen zusammen für knapp drei Viertel der weltweiten Öl- und Gasproduktion und rund 65 % der Methanemissionen dieses Sektors. China ist nicht Teil der Initiative, verabschiedete jedoch 2023 einen nationalen Methanaktionsplan für Energie, Landwirtschaft und Abfallwirtschaft.
Auch die Selbstverpflichtungen von Unternehmen haben zugenommen. Während 2021 weniger als 20 % der globalen Öl- und Gasproduktion durch entsprechende Verpflichtungen erfasst waren, sind es mittlerweile mehr als die Hälfte. Weniger als 10 % der weltweiten Produktion sind allerdings ausschließlich durch freiwillige Unternehmensverpflichtungen und nicht gleichzeitig durch staatliche Zielsetzungen erfasst.
Nach Einschätzung der IEA könnten bereits erprobte politische Instrumente die weltweiten Methanemissionen der Öl- und Gasindustrie um mehr als die Hälfte senken, wenn sie global umgesetzt würden. Dazu zählen Beschränkungen für Abfackeln und Entlüften, verpflichtende Programme zur Leckerkennung und -reparatur sowie technische Standards. Ergänzende Instrumente wie Emissionsbepreisung, Finanzierungsmechanismen und leistungsbezogene Standards könnten die Methanemissionen um mehr als 75 % senken.
Die aktuellen Rekordwerte der globalen Methanemissionen deuten allerdings auf eine erhebliche Lücke bei der Umsetzung von Maßnahmen hin.
In den letzten Jahren haben Länder und Unternehmen ihre Ambitionen im Bereich Methan erhöht und das Thema weiter nach oben auf die politische Agenda gerückt. Die Festlegung von Reduktionszielen ist jedoch nur ein erster Schritt, und es ist wichtig, sicherzustellen, dass diese durch politische Maßnahmen, Umsetzungspläne und konkrete Aktionen untermauert werden.
Methanintensität gewinnt auch im internationalen Handel an Bedeutung
Öl, Erdgas und Kohle werden in großem Umfang international gehandelt. Viele der damit verbundenen Methanemissionen entstehen nicht in den Importländern selbst, sondern bereits bei der Förderung in den Herkunftsländern. In der Europäischen Union, dem Vereinigten Königreich, Japan, Korea und China waren 2024 rund 15 Mio. Tonnen Methan mit importiertem Öl und Gas verbunden. Auf die heimische Produktion entfielen dagegen rund 5 Mio. Tonnen.
Die EU-Methanverordnung sieht ab 2030 Methanintensitätsanforderungen für importiertes Öl, Erdgas und Kohle vor. Auch Japan, Korea und das Vereinigte Königreich befassen sich mit den Emissionen importierter fossiler Energieträger. Wenn die Methanintensität der Öl- und Gasimporte in den großen Importmärkten auf 0,2 % sinken würde, könnten die Emissionen um mehr als 12 Mio. Tonnen reduziert werden. Dieses Niveau wäre laut IEA erreichbar, wenn die heute verfügbaren Maßnahmen zur Verringerung der Methanemissionen vollständig umgesetzt würden.
Satellitendaten verbessern die Erfassung großer Emissionsquellen
Die Möglichkeiten zur Erfassung von Methanemissionen haben sich durch eine wachsende Zahl von Satelliten und verbesserte Datenverarbeitung erweitert. Systeme wie TROPOMI und GOSAT-GW ermöglichen eine regelmäßige großflächige Beobachtung, während hochauflösende Satelliten wie Tanager-1 und GHGSat kleinere punktuelle Emissionsquellen erfassen können. Daten des inzwischen nicht mehr aktiven MethaneSAT liefern weiterhin Informationen über die Methanintensität wichtiger Öl- und Gasförderregionen.
Gleichzeitig besteht laut IEA weiteres Potenzial, erkannte Großemissionen schneller zu beheben. Das Methane Alert and Response System (MARS) informiert Regierungen und Betreiber über große Methanfreisetzungen, die mithilfe von Satellitendaten erkannt wurden. Hätten alle betroffenen Länder auf die 2025 gemeldeten Methanfreisetzungen innerhalb der von IEA und UNEP empfohlenen Zeit reagiert, wären die weltweiten Methanemissionen aus Öl- und Gasaktivitäten laut IEA um rund 6 Mio. Tonnen geringer ausgefallen.
Links